Domain naked-essen.de kaufen?
Wir ziehen mit dem Projekt
naked-essen.de um.
Sind Sie am Kauf der Domain
naked-essen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain naked-essen.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Pfleger, Lisa: Vegan, regional, saisonalVegan, regional, saisonal , Einfache Rezepte für jeden Tag , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20140410, Produktform: Leinen, Autoren: Pfleger, Lisa, Seitenzahl/Blattzahl: 192, Abbildungen: 150 Farbfotos, Keyword: Selbermachen, Fachschema: Kochen / vegetarisch, vegan~Veganismus - vegan, Fachkategorie: Kochen: Rezepte und Anleitungen~Kochen und Rezepte allgemein, Warengruppe: HC/Themenkochbücher, Fachkategorie: Vegane Küche, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 241, Breite: 179, Höhe: 22, Gewicht: 620, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 119027719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Verhältnis von § 6 Abs. 3 EStG zu § 6 Abs. 5 EStG. Umstrukturierung von Personengesellschaften, Taschenbuch von Hasan Alp Karadeniz, GRIN,Das Verhältnis Von § 6 Abs. 3 Estg Zu § 6 Abs. 5 Estg. Umstrukturierung Von Personengesellschaften, Taschenbuch Von Hasan Alp Karadeniz, Grin, 978-3-346-56207-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **


Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Top-Angebote
Produkte zum Begriff EStG:
-
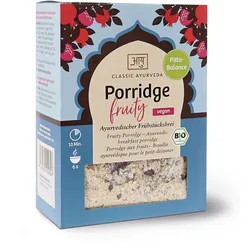
Classic Ayurveda Bio Porridge fruchtig Frühstücksbrei vegan 480 gClassic Ayurveda Bio Porridge fruchtig – Vitalisierender Frühstücksbrei für Ihren Morgen Starten Sie Ihren Tag auf eine angenehme Weise mit dem Classic Ayurveda Bio Porridge fruchtig . Dieser fein abgestimmte Frühstücksbrei vereint traditionelles ayurvedisches Wissen mit hochwertigen biologischen Zutaten. Die Kombination aus sorgfältig gewählten Flocken und einem Bouquet aus sonnengereiften Früchten bietet eine geschmackvolle Basis für ein ausgewogenes Frühstück. Die Rezeptur des Classic Ayurveda Bio Porridge fruchtig setzt auf die Natürlichkeit von Hirse, Reis und Quinoa, ergänzt durch eine feine Auswahl an Gewärzen wie Kardamom und Fenchel. Diese Komposition sorgt für ein wohltuendes Aroma und ein angenehmes Sättigungsgefühl, das Sie sanft in den Tag begleitet – ganz ohne künstliche Zusätze und zu 100 % vegan. Eigenschaften: • Reichhaltige Mischung aus Bio-Hirse, -Reis und -Quinoaflocken • Harmonisches Geschmacksprofil durch Beeren und exotische Früchte • Abgerundet mit traditionellen ayurvedischen Gewärzen • Schnelle und unkomplizierte Zubereitung • 100 % vegane Rezeptur aus kontrolliert biologischem Anbau • Frei von künstlichen Aromen oder Konservierungsstoffen Anwendung: Die Zubereitung Ihres ayurvedischen Frühstücks ist denkbar einfach: Mischen Sie die gewünschte Menge des Porridges mit heißer oder kalter Flüssigkeit, wie etwa Wasser, Haferdrink oder einer anderen Pflanzmilch Ihrer Wahl. Lassen Sie den Brei kurz ziehen, bis die gewünschte Konsistenz erreicht ist. Nach Belieben können Sie das Porridge mit frischen Früchten oder Nüssen verfeinern. Wichtige Inhaltsstoffe & ihre Wirkung: Zutat Beschreibung / Sensorik Hirse-, Reis- & Quinoaflocken Diese glutenfreien Getreidealternativen bilden die milde und bekömmliche Basis des Breis. Weinbeeren & Maulbeeren Sorgen für eine natürliche, feine Süße und verleihen dem Porridge Textur. Datteln & Cranberries Bringen fruchtige Akzente und eine harmonische Balance in den Frühstücksbrei. Granatapfel & Hibiskusblüten Verleihen der Mischung eine dezente, erfrischende Säure und eine optische Finesse. Ayurvedische Gewürze Kardamom, Pippali und Fenchel sorgen für die charakteristische, wärmende Note des Ayurveda. INCIs: Hirseflocken*, Reisflocken*, Quinoaflocken*, Weinbeeren* 8,5%, Maulbeeren* 8,2%, Datteln* 6,8%, Cranberries* 4,5%, Granatapfel* 1,9%, Hibiskusblüten* 1,3%, Koriandersamen*, Himbeeren* 0,3%, Fenchel*, Anis*, Rosenblütenblätter* 0,2%, Kardamom*, Pippali* (Langer Pfeffer), schwarzer Pfeffer*. * aus kontrolliert biologischem Anbau. Allergen-Kennzeichnung: Kann Spuren von Gluten enthalten. Bio-Kontrollstelle: DE-ÖKO-006 · A·B·CERT Hinweis zu Produktangaben: Produktverpackungen, Inhaltsstoffe und Design können sich im Laufe der Zeit ändern. Maßgeblich ist stets die auf der Produktverpackung angegebene Deklaration der Inhaltsstoffe (INCI). Abweichungen zwischen der im Shop dargestellten Abbildung oder Inhaltsstoffliste und dem gelieferten Produkt sind daher möglich. Zielgruppe: • Liebhaber der ayurvedischen Küche • Personen, die Wert auf ein warmes, veganes Frühstück legen • Sportler und Aktive, die Energie aus komplexen Kohlenhydraten schätzen • Genießer biologisch-fruchtiger Mahlzeiten Besonderheiten: • Harmonische Vereinigung von Superfoods und Bio-Flocken • Frei von Speisezuckerzusatz (enthält von Natur aus Fruchtzucker) • Inspirierende Rezeptur für ein köstliches Aroma am Morgen • In Deutschland kontrolliert und abgepackt FAQ zum Classic Ayurveda Bio Porridge fruchtig: Ist das Classic Ayurveda Bio Porridge komplett vegan? Ja, dieses Porridge besteht rein aus pflanzlichen Zutaten und eignet sich hervorragend für eine vegane Ernährungsweise. Wie wird der Frühstücksbrei am besten zubereitet? Mischen Sie den Brei einfach mit heißer Flüssigkeit Ihrer Wahl und lassen Sie ihn etwa 2 bis 5 Minuten quellen, um die ideale Textur zu erhalten. Welche Früchte sind in der fruchtigen Mischung enthalten? Die Mischung enthält Weinbeeren, Maulbeeren, Datteln, Cranberries, Granatapfel sowie Himbeeren für ein vielschichtiges Geschmackserlebnis. Enthält das Porridge zugesetzten Zucker? Das Classic Ayurveda Bio Porridge fruchtig kommt ohne den Zusatz von raffiniertem Zucker aus und erhält seine angenehme Süße ausschließlich aus den getrockneten Früchten. Welche ayurvedischen Gewürze werden verwendet? Für die typische Note sorgen unter anderem Koriander, Fenchel, Anis, Kardamom sowie Pippali und schwarzer Pfeffer.5,91 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Pfleger, Lisa: Vegan, regional, saisonalVegan, regional, saisonal , Einfache Rezepte für jeden Tag , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20140410, Produktform: Leinen, Autoren: Pfleger, Lisa, Seitenzahl/Blattzahl: 192, Abbildungen: 150 Farbfotos, Keyword: Selbermachen, Fachschema: Kochen / vegetarisch, vegan~Veganismus - vegan, Fachkategorie: Kochen: Rezepte und Anleitungen~Kochen und Rezepte allgemein, Warengruppe: HC/Themenkochbücher, Fachkategorie: Vegane Küche, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 241, Breite: 179, Höhe: 22, Gewicht: 620, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 119027719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Das Verhältnis von § 6 Abs. 3 EStG zu § 6 Abs. 5 EStG. Umstrukturierung von Personengesellschaften, Taschenbuch von Hasan Alp Karadeniz, GRIN,Das Verhältnis Von § 6 Abs. 3 Estg Zu § 6 Abs. 5 Estg. Umstrukturierung Von Personengesellschaften, Taschenbuch Von Hasan Alp Karadeniz, Grin, 978-3-346-56207-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkünfte nach § 15 oder nach § 18 EStG. Kann § 35 EStG zugunsten des Steuerpflichtigen wirken?, Taschenbuch von Sofia Krause, GRIN, 978-3-346-02553-1Einkünfte Nach § 15 Oder Nach § 18 Estg. Kann § 35 Estg Zugunsten Des Steuerpflichtigen Wirken?, Taschenbuch Von Sofia Krause, Grin, 978-3-346-02553-1, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.